본문
株券上場法人の合併、重要な営業又は資産の譲渡、株式の包括的交換・移転、会社分割及び分割合併(以下、総称して「合併等」といいます)に適用される価額算定基準を抜本的に見直す「資本市場及び金融投資業に関する法律」(以下「資本市場法」といいます)の改正案(以下「改正案」といいます)が、2026年8月20日、韓国の国会本会議で可決されました。改正案は、従来、系列会社間の合併において基準時価の算式に基づき合併価額を決定していた方式を廃止し、株券上場法人が当事者となる合併等について、株価、資産価値及び収益価値等を総合的に考慮した「公正な価額」を適用することとしています。改正案は、政府への移送及び国務会議(日本の閣議に相当)の審議・議決を経て法律として公布された場合、公布日から3か月を経過した日より施行される予定です。
1. 改正の背景
2. 改正案の主な内容
3. 公布後の施行日及び適用時期
4. 企業の対応策及び示唆
1. 改正の背景
ア. 現行資本市場法における合併関連規制の概要
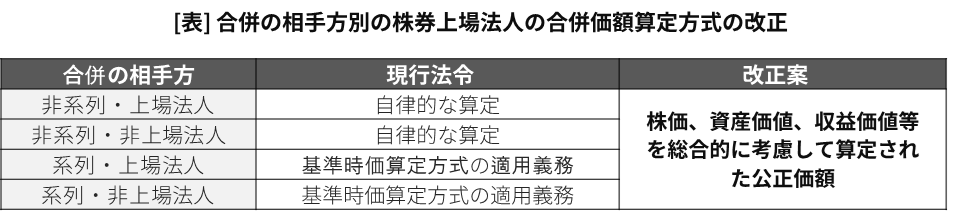
現行の資本市場法令では、株券上場法人が系列会社と合併する場合、上場会社(及び上場系列会社)の合併価額は、原則として、資本市場法令に定める方法により算術平均した基準時価を基準として、一定の割合を割増し又は割引して定めることとされ(以下「基準時価算定方式」といいます)、非上場系列会社との合併価額は、資産価値及び収益価値を加重平均した価額により定めるものとされています(資本市場法第165条の4第1項、同法施行令第176条の5第1項)。これに対し、株券上場法人が非系列会社(上場・非上場を問いません)と合併する場合には、基準時価算定方式の適用対象から除外されており、当事者は自律的に合併価額を算定することができます。但し、この場合には、外部評価機関による評価を受ける必要があります(資本市場法施行令第176条の5第1項、第8項第3号)。
すなわち、株券上場法人が、(i) 「系列会社」と合併する場合、合併当事者である上場法人は、原則として基準時価算定方式によらなければならなかった一方、(ii) 「非系列会社」と合併する場合には、基準時価算定方式による義務はありませんでした。
また、現行法令は、系列会社間の合併と非系列会社との合併を区別し、株券上場法人が、(i)「非系列会社」(上場・非上場を問わない)と合併する場合には、原則として全て外部評価を受けることとし、(ii)「系列会社」と合併する場合であっても、基準時価算定方式を適用することができない場合、又は合併により上場法人が非上場法人に変更される場合等、外部評価が必要な場合には、外部評価を受けることと規定しています(資本市場法施行令第176条の5第8項)。
イ. 問題点
現行法令に定める基準時価算定方式は、合併価額の予測可能性を高める効果がある一方、株価のみでは合併シナジー等の無形の価値を反映しにくいという限界があります。また、市場では、支配株主が自己に有利な時点(株価が割安な時期)を選んで合併を推進し、又は意図的に株価を引き下げる、いわゆる「株価抑制」を試みるおそれがあるとの批判が継続的に提起されてきました。
2024年11月26日に施行された資本市場法施行令及び規定は、株券上場法人が非系列会社と合併する場合、基準時価算定方式の適用を排除し、外部評価を受けることと定めていますが、系列会社間の合併については、依然として従前の基準時価算定方式が維持されました。これを受け、金融委員会は2024年12月2日、「一般株主の利益保護強化のための資本市場法改正の方向性」を発表しました。その後、時価を基準とする合併価額の算定方式を公正価額基準へ変更し、合併等の組織再編行為の公正性を担保するための手続的装置を強化する内容が国政課題として指定され、関連法案も多数提出されました。改正案は、系列会社間の合併についても公正価額算定方式を拡大適用し、合併に関する評価及び開示義務の根拠を法律上明確に定めるものです。
2. 改正案の主な内容
ア. 株券上場法人の合併等における価額算定方法
改正案は、株券上場法人の合併等において価額を算定する際には、系列会社であるか否かを問わず、株価、資産価値、収益価値等を総合的に考慮して算定した公正な価額により決定しなければならない旨を明記しました(改正案第165条の4第1項)。但し、合併等の要件・方法等に関する基準、開示の内容及び方法、外部評価機関の範囲、評価業務の制限方法等については、大統領令(施行令)に委任されているため(改正案第165条の4第7項)、今後の資本市場法施行令の改正動向を注視する必要があります。
イ. 取締役会意見書の作成及び開示義務
株券上場法人の取締役会は、合併等を決議する場合、大統領令で定めるところにより、合併等の目的及び期待効果、価額の適正性等に関する意見書を作成し、開示しなければなりません(改正案第165条の4第2項)。現在、取締役会意見書の作成義務は、資本市場法施行令第176条の5第6項及び証券の発行及び開示等に関する規定第2-9条第2項第14号に根拠を置いていますが、今回の改正により、その根拠が法律に直接規定されることとなりました。改正案によれば、取締役会意見書を作成しなかった場合、又はこれを開示しなかった場合には、金融委員会による措置の対象となります(改正案第165条の18第3号の2)。
ウ. 外部評価結果の開示義務
現行法令は、株券上場法人が外部評価機関から「合併等の価額」及び大統領令で定める事項に関する評価を受けなければならないと規定しています(資本市場法第165条の4第2項)。これに対し、改正案は、「合併等」について外部評価機関による評価を受け、その評価結果を開示しなければならないと規定することにより、外部評価の対象範囲を補完するとともに、評価結果の開示についても義務付けました(改正案第165条の4第3項)。上記義務に違反して外部評価機関による評価を受けなかった場合には、金融委員会による措置の対象となります(改正案第165条の18第4号)。
エ. 系列会社間の合併等に関する特則
系列会社の関係にある株券上場法人間の合併等、又は株券上場法人と非上場法人との間の合併等には、次の二つの特則が適用されます。
第一に、現行法令は、外部評価機関の選定について、監査役の同意又は監査委員会の議決を得ることを定めていますが(資本市場法施行令第176条の5第10項)、改正案は、系列会社との合併等を行う株券上場法人については、監査役又は監査委員会が外部評価機関を直接選定するものとしました(改正案第165条の4第4項)。これにより、外部評価の独立性及び客観性が強化されました。また、監査役又は監査委員会以外の者が外部評価機関を選定した場合には、金融委員会による措置の対象となります(改正案第165条の18第4号の2)。
第二に、系列会社間の合併等を行う株券上場法人は、その特殊関係人(「独占規制及び公正取引に関する法律」第9条第1項に規定する特殊関係人)と相手方法人との間の利害関係を開示しなければなりません(改正案第165条の4第6項)。これにより、株主は上記開示を通じて合併の妥当性を監視することが可能となりました。また、株券上場法人が上記の開示義務に違反した場合には、金融委員会による措置の対象となります(改正案第165条の18第4号の3)。
オ. 株式買取請求権に係る買取価格の算定方式の変更
合併等に反対する株主による株式買取請求権の行使に関し、会社と株主との間で協議が整わない場合の買取価格についても、「取締役会決議日前の市場株価を基準として施行令で定める方法により算定された金額」から、「取締役会が株価、資産価値、収益価値等を総合的に考慮して算定した金額」へと変更されます(改正案第165条の5第3項但書)。
3. 公布後の施行日及び適用時期
改正案が政府への移送及び国務会議(閣議に相当)の議決を経て法律として公布された場合、公布後3か月を経過した日から施行されます(改正案附則第1条)。また、合併等に関する第165条の4の改正規定及び株式買取請求権に関する第165条の5第3項の改正規定は、いずれも、施行日以後に合併等に関する取締役会決議を行う場合から適用されます(改正案附則第2条、第3条)。
4. 企業の対応策及び示唆
「公正な価額」という抽象的な基準の導入により、合併等の組織再編に際して、公正価額の算定を巡る紛争が大幅に増加する可能性があります。また、改正法の施行後には、合併価額自体の適正性のみならず、評価機関の独立性及び手続の透明性も紛争の争点となることが予想されます。さらに、合併価額の算定に当たり、商法第382条の3に基づき、取締役が全株主の利益の保護及び全株主の平等な取扱いという観点から、株主に対する忠実義務を尽くしたかについての法的な争いも増加すると見込まれます。
企業としては、紛争発生リスクを最小限に抑えるため、多様な評価手法についての理解を深めるとともに、企業の実質的価値を反映した価額算定の合理性及び客観性を裏付ける十分な根拠資料をあらかじめ準備する必要があります。加えて、系列会社間の合併等を計画している株券上場法人は、特殊関係人の利害関係に関する開示に備え、企業の資本構成及び特殊関係人との取引関係を正確に把握しておく必要があります。
株券上場法人の合併等を巡る改正案は、単なる手続上の変更にとどまらず、企業のコーポレート・ガバナンス及び意思決定プロセス全般にわたる企業文化の根本的な変化を求めるものです。特に、公正価額の算定を巡る紛争の増加及び会計法人等に対する需要の拡大により、合併を推進する企業には相当の費用及び時間を要する可能性があります。また、公正価額の算定過程において多様な企業価値評価要素が反映される場合、合併手続が複雑化し、スケジュールが遅延するおそれもあります。
したがって、合併等を計画している株券上場法人は、今後の資本市場法施行令の改正動向も踏まえ、合併を進めるか否かを慎重に決定すべきです。また、合併を進めることを決定した場合には、十分な準備期間を確保し、専門家との連携体制をあらかじめ構築しておくことが望まれます。 なお、今回の改正には、個別の議員立法案に盛り込まれていた、(i) 合併等の価額が不公正に決定され、投資家に損害が生じた場合に、当該法人及び取締役・監査役等が連帯して損害賠償責任及びその立証責任を負うとする内容、並びに、(ii) 公正価額が純資産価額を下回る場合には、純資産価額を公正価額とみなすとする内容は含まれていません。しかし、今後、これらの事項に関する議論が再開される可能性があるため、追加の立法動向についても継続的に注視する必要があります。
法務法人(有限)和友の企業法務グループは、M&A取引並びに企業の設立、運営、投資、倒産及び紛争等に関するあらゆる分野において、幅広い知識及び統合的な実務経験を蓄積した弁護士その他の専門人材により、差別化されたリーガルサービスを提供しています。M&A取引、コンプライアンス、法制度コンサルティング、ESG、コーポレート・ガバナンス及び経営権紛争等に関して支援が必要な場合には、いつでも法務法人(有限)和友の企業法務グループまでお問い合わせください。
- 業務分野
- #企業法務